לצפייה בהודעה זו כקובץ word לחץ כאן
לצפייה בהודעה זו כקובץ pdf לחץ כאן
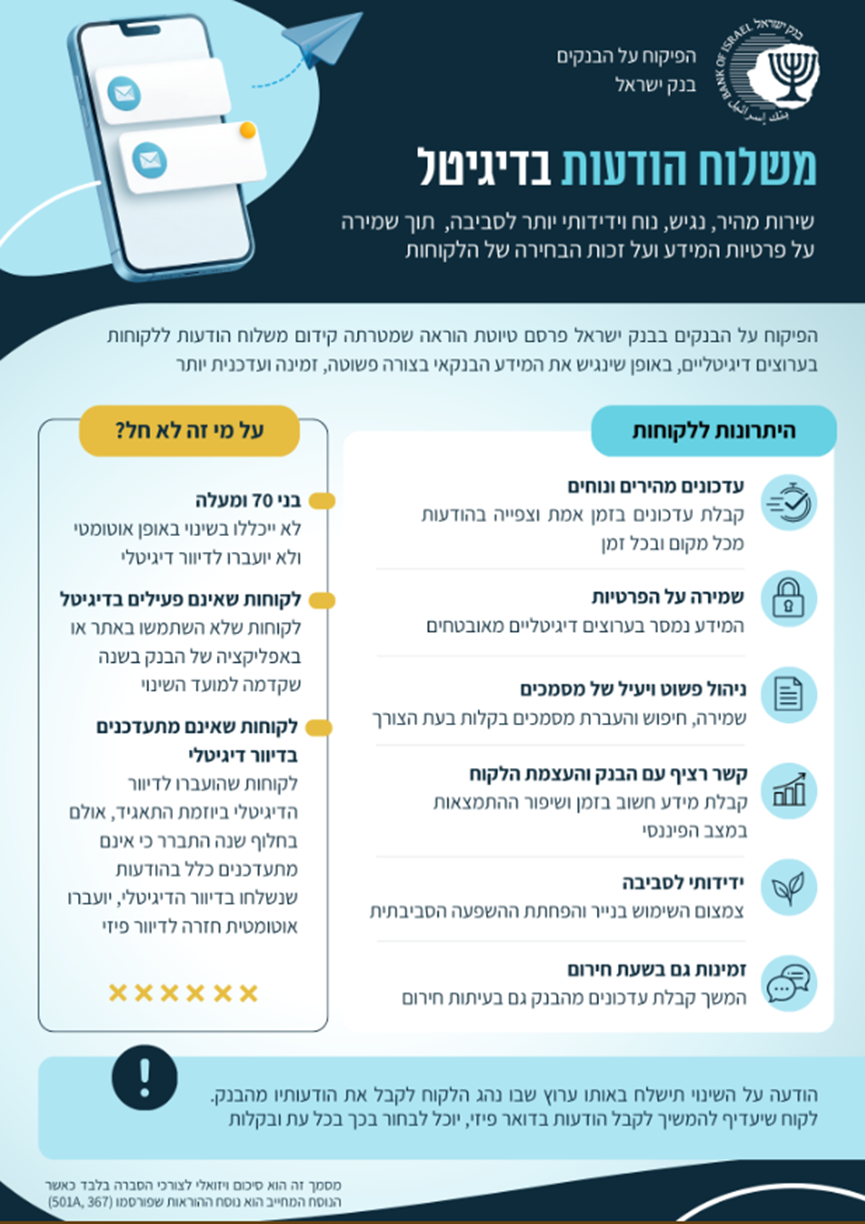
הפיקוח על הבנקים בבנק ישראל פרסם היום טיוטת הוראה להערות הציבור, אשר מהווה צעד נוסף בקידום הדיגיטציה והשירות ללקוח במערכת הבנקאית - שינוי ברירת המחדל למשלוח דיוור מהבנקים ללקוחותיהם, מדיוור פיזי לדיוור דיגיטלי, אך, חשוב להדגיש, בכפוף להחרגות מפורשות.
המהלך מגיע על רקע השינויים הגלובליים בדפוסי צריכת המידע של הלקוחות ורמת בשלות גבוהה של לקוחות המערכת הבנקאית בישראל בתחום הדיגיטל. נכון להיום, כ – 92% מהפעולות במערכת הבנקאית כבר מבוצעות על ידי הלקוחות בישראל, בערוץ הדיגיטלי. צעד זה, על כל יתרונותיו, אשר מלווה בדרישות לקידומו בצורה מבוקרת ואחראית, נותן מענה לצורכי הלקוחות בעת שגרה, ואף הוכיח את עצמו בעיתות מיוחדים (קורונה / מלחמה) בהם הדיוור הדיגיטלי היווה אמצעי דיוור מוביל.
לצד השינוי שנועד לשפר את השירות ללקוח, מהלך זה לא יחול על לקוחות בגיל 70 ומעלה, על לקוחות אשר אינם דיגיטליים ומעדיפים להמשיך לקבל את ההודעות באמצעות הדואר ועל לקוחות שנמצא כי אינם מתעדכנים בדיגיטל לאורך זמן.
המפקח על הבנקים, מר דניאל חחיאשוילי: "משלוח הודעות בצורה דיגיטלית הנו מענה לצורך שעלה מהשטח המותאם לאופי הפעילות הפיננסית, ותוך הבנה שהציפיות העיקריות של הלקוח מהשירות הינן קבלת מידע באופן מהיר, נוח, זמין ויעיל וכן שמירה על סודיות המידע גם בערוצים הדיגיטליים. לצד קידום המהלך המתבקש, הפיקוח על הבנקים יעקוב מקרוב אחר אופן יישומו, באופן שיבטיח את טובת כלל הלקוחות על ידי המערכת הבנקאית, תוך ביצוע התאמות נדרשות ככל שיעלה הצורך, לרבות החרגת אוכלוסיות ייחודיות, שמירה על אפשרות הבחירה, והבטחת שירות איכותי, בטוח ונגיש לכלל הציבור".
לקבלת הודעות בצורה דיגיטלית יתרונות רבים, בינהם:
- עדכון הלקוח בזמן אמת, למידע בנוגע לפעילותו הפיננסית סמוך ככל הניתן למועד התרחשותו.
- אמצעי מוכח לעידוד אוריינות פיננסית, הגברת מחוברות והנעה לשיפור תנאי הפעילות.
- נגישות וזמינות למידע מכל מקום ובכל זמן נתון.
- המשך קבלת דיוור גם בעת שינוי כתובת מגורים ואי עדכון מען חדש.
- שמירה על פרטיות המידע באמצעים מאובטחים.
- אפשרות שמירה, הדפסה והעברת מסמכים בקלות, בעת הצורך.
- תרומה לאיכות הסביבה באמצעות הפחתת שימוש בנייר.
- התאמה לדפוס חיים ולאופן פעילות של הלקוח.
בהתאם לחובות בטיוטת ההוראה, השינוי יבוצע על ידי המערכת הבנקאית תוך שמירה על סטנדרטים מחמירים של בקרה, פרטיות ובחירה חופשית ונוחה ללקוח שרוצה לפעול אחרת. אגב כך, דורש המהלך בין היתר מהתאגידים הבנקאים לקיים מדיניות מקיפה בנושא אשר בוחנת וקובעת את האוכלוסיות הרלוונטיות לגביהם לא יבוצע שינוי באופן משלוח ההודעות, תהליכי בקרה וניטור השימוש בפעילות ועוד. כמו כן, אופן עדכון הלקוח על השינוי יבוצע באותו ערוץ בו היה רגיל לקבל את הודעותיו. עוד מובהר, כי ללקוח עומדת האפשרות, בכל שלב, לבחור את אופן הדיוור שמתאים לו, בהתאם להעדפתו האישית.
בין תהליכי הניטור והבקרה השוטפים שהתאגידים הבנקאים נדרשים להפעיל נקבע, בין היתר, כדלהלן:
- לקוח שעבר מיוזמתו אך לא קרא את הדיוור הדיגטלי במשך 6 חודשים: תשלח אליו הודעה שממליצה לו להיכנס ולהתעדכן בהודעות. הודעה זאת תשלח לאחר מכן בחלוף שנה באופן קבוע.
- לקוח שהועבר לדיוור הדיגיטלי ביוזמת הבנק אך לא קרא את הדיוור הדיגיטלי במשך 6 חודשים: יקבל בנוסף הבהרה בהודעה שתשלח אליו, לפיה ככל שהוא לא יתעדכן בדיוור הדיגיטלי במהלך 6 חודשים נוספים, הוא יועבר חזרה לדיוור פיזי.