فيما يلي ملخص للتطورات في بيانات ديون القطاع الخاص غير المالية في الربع الثاني من العام:
- استمر الارتفاع في رصيد ديون القطاع الخاص غير المالية (الشركات والأسر)، حيث زاد في الربع الثاني من العام بنحو 3.6% ليصل إلى حوالي 2.6 تريليون شيكل.
- ارتفع رصيد ديون قطاع الأعمال في هذا الربع بنحو 4.2% ليصل إلى حوالي 1.7 تريليون شيكل، ويعود ذلك بشكل أساسي إلى صافي عمليات الاقتراض التي تركزت في الائتمان المصرفي.
- أصدر قطاع الأعمال في هذا الربع سندات بقيمة 33 مليار شيكل تقريباً، نصفها في شهر حزيران. ويتجاوز هذا الحجم متوسط عمليات الاقتراض الفصلية في الأرباع الأربعة السابقة.
- رصيد ديون الأسر استمر أيضاً في النمو في هذا الربع ليصل إلى حوالي 935 مليار شيكل نتيجة لزيادة في رصيد الديون غير السكنية (حوالي 9 مليارات شيكل، 3.6%)، إلى نحو 260 مليار شيكل لصالح مؤسسات الإقراض الرئيسية، بما في ذلك البنوك وشركات بطاقات الائتمان والهيئات المؤسساتية؛ بالإضافة إلى زيادة في رصيد ديون الإسكان (حوالي 13 مليار شيكل، 1.9%) والتي نشأت من الحصول على قروض عقارية جديدة من البنوك.
ديون قطاع الأعمال غير المالية[1]
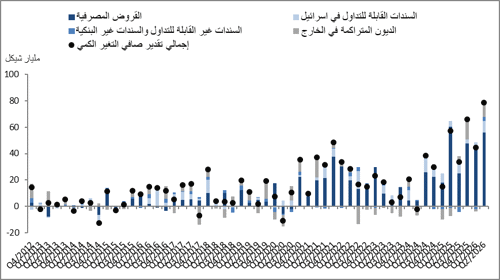
- أفادت شعبة المعلومات والإحصاء أنه في الربع الثاني من عام 2026، استمر ارتفاع رصيد ديون القطاع التجاري بنحو 67 مليار شيكل (4.2%) ليصل إلى حوالي 1.7 تريليون شيكل. يعود هذا الارتفاع إلى زيادة صافية في حجم الديون على جميع الأصعدة بنحو 79 مليار شيكل، معظمها نتيجة للائتمان المصرفي، بينما برزت في الديون غير المصرفية الزيادة على صعيد السندات القابلة للتداول في البلاد. قدّمت القروض المصرفية في هذا الربع في الغالب لقطاع الخدمات المالية، بما في ذلك الائتمان المقدم كضمانات لمعاملات الأدوات المشتقة وقروض الأوراق المالية، إلى جانب ذلك سُجّل ارتفاع لصالح قطاعي البناء والعقارات. كما ساهم ارتفاع مؤشر أسعار المستهلك[2] بنحو 1.3% في زيادة قيمة الديون المرتبطة بالمؤشر؛ وقد عُوّضت هذه الزيادات جزئياً بارتفاع قيمة الشيكل بنحو 5.9% مقابل الدولار، مما أدى إلى انخفاض قيمة الديون المرتبطة بالمؤشر والمقومة بالعملات الأجنبية.
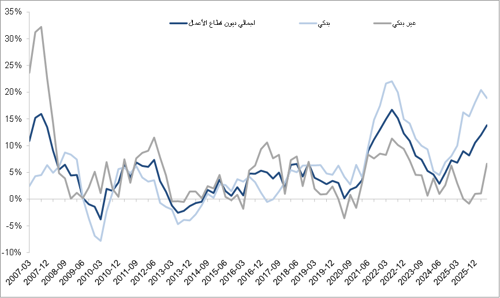
- أدت هذه العوامل إلى استمرار ارتفاع معدل النمو السنوي لرصيد ديون قطاع الأعمال في الربع الثاني من عام 2026 ليصل إلى حوالي 13.8%، مواصلاً بذلك اتجاه التسارع الذي بدأ في النصف الثاني من عام 2024، بعد تباطؤ خلال العامين السابقين. تأثرت الزيادة في معدل النمو بشكل أساسي استمرار التوسع في رصيد ديون البنوك، والذي بلغ معدل نموه السنوي حوالي 19%، بينما ارتفع معدل النمو السنوي لرصيد ديون المؤسسات غير المصرفية إلى حوالي 6.6%، ولكنه ظل أقل من المعدل (الأشكال 1 و2).
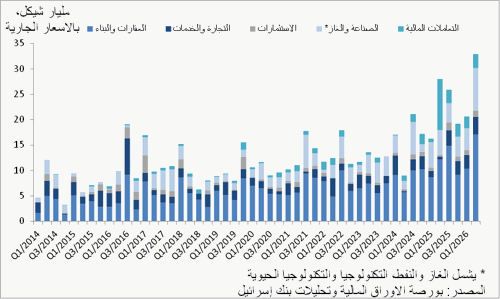
- في الربع الثاني من العام، أصدر قطاع الأعمال سندات بقيمة تقارب 33 مليار شيكل، نُصفها في شهر حزيران. يتجاوز هذا الحجم متوسط جمع الأموال الفصلي للأرباع الأربعة السابقة (حوالي 23 مليار شيكل في المتوسط لكل ربع). نفّذت حوالي 52% من الإصدارات في هذا الربع على يد شركات من قطاع العقارات والإنشاءات، وهو القطاع الذي لا يزال يتصدر عمليات جمع التمويل كما في السنوات السابقة. (الشكل 3).
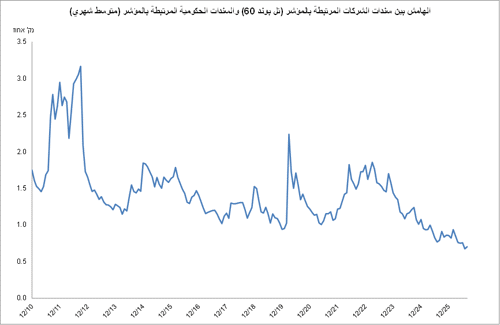
- في الربع الثاني من العام، استمر الفارق[3] بين عائد سندات الشركات المدرجة في مؤشر تل بوند 60 وعائد السندات الحكومية المرتبطة بالمؤشر في الانخفاض إلى حوالي 0.76 نقطة مئوية، وهو انخفاض استمر في شهري تموز وآب 2026 إلى حوالي 0.7 نقطة مئوية. (الشكل 4).
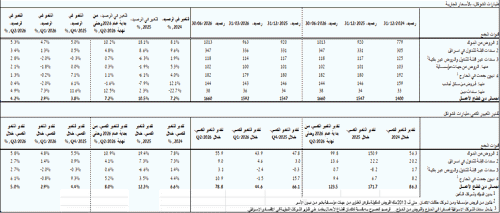
الجدول 1: توزيع الديون في قطاع الأعمال غير المالي1
الشكل 1: تقدير التحركات في إجمالي ديون قطاع الأعمال غير المالي
الشكل 2: معدلات التغير مقارنة بالربع المقابل من العام السابق في الديون المصرفية وغير المصرفية لقطاع الأعمال غير المالي
الشكل 3: إصدارات السندات من قبل قطاع الأعمال غير المالي خلال الربع، بحسب القطاع
الشكل 4: الهامش بين سندات الشركات المرتبطة بالمؤشر (تل بوند 60) والسندات الحكومية المرتبطة بالمؤشر (متوسط شهري)
ديون الأسر
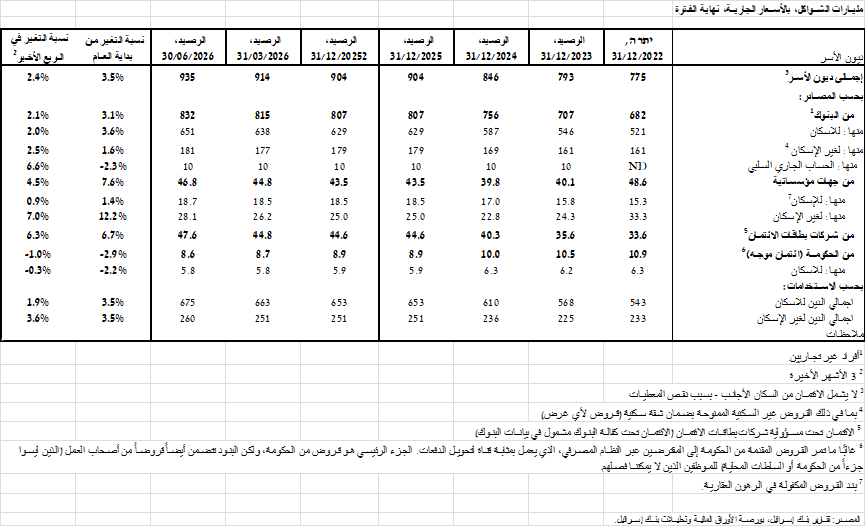
- في الربع الثاني من عام 2026، استمر رصيد ديون الأسر في النمو ليصل إلى حوالي 935 مليار شيكل، بزيادة قدرها حوالي 22 مليار شيكل (2.4%). برز منها بشكل خاص الزيادة في رصيد الديون غير السكنية، والتي نمت في هذا الربع بمعدل مرتفع بلغ 3.6% لتصل إلى حوالي 260 مليار شيكل، بعد انخفاضها في الربع السابق (-0.1%). انعكست هذه الزيادة على جميع المقرضين الرئيسيين، بما في ذلك البنوك وشركات بطاقات الائتمان والمؤسسات المالية؛ واستمرت الزيادة في رصيد ديون الإسكان (حوالي 13 مليار شيكل) بمعدل 1.9% تقريباً لتصل إلى حوالي 675 مليار شيكل، معظمها للبنوك.
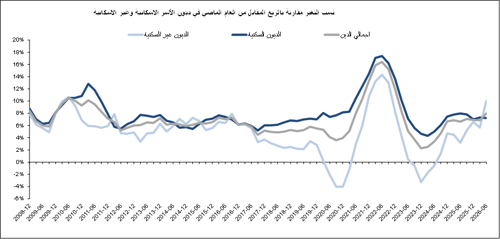
- أدت هذه التأثيرات إلى ارتفاع معدل النمو السنوي لرصيد الدين غير السكني إلى حوالي 10% مقارنةً بحوالي 5.7% في الربع السابق. في المقابل، ظل معدل النمو السنوي لرصيد الدين السكني مستقراً عند حوالي 7% (الشكل 5).
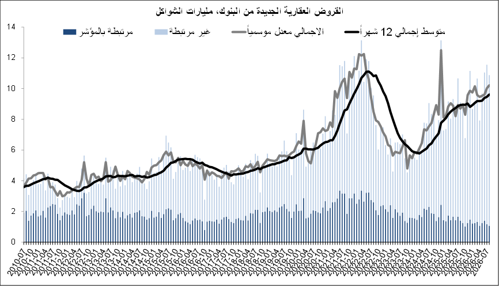
- يُعزى ارتفاع رصيد الدين السكني إلى استمرار الحصول على قروض عقارية جديدة من البنوك، والتي بلغت في الربع الثاني من العام، بعد التعديلات الموسمية، حوالي 29 مليار شيكل، وهو ما يُقارب المتوسط الفصلي للقروض العقارية الجديدة في الأرباع الأربعة السابقة. في شهري تموز- آب 2026، بلغ متوسط القروض العقارية الجديدة من البنوك حوالي 10 مليارات شيكل شهرياً، بعد التعديلات الموسمية، وهو ما يُقارب المتوسط الشهري خلال الربع الثاني من العام (الشكل 6).
الجدول 2: أرصدة ديون الأسر 1
الشكل 5: معدلات التغير مقارنة بالربع المقابل من العام السابق في ديون الأسر السكنية وغير السكنية
الشكل 6: إجمالي القروض الجديدة لشراء شقة سكنية التي قدمتها البنوك للجمهور (القروض العقارية)
رابط للحصول على معلومات إضافية حول الموضوع متوفر على موقع البنك الإلكتروني في صفحة أرصدة الائتمان في النظام الاقتصادي، رابط لبيانات القروض العقارية، رابط لبيانات الأسعار في البنوك.
[1] الشركات التجارية الإسرائيلية، بدون البنوك وشركات بطاقات الائتمان وشركات التأمين.
[2] يتم حساب الأرصدة المرتبطة بمؤشر أسعار المستهلك وفقاً للمؤشر المعروف عند إعداد البيانات المالية، وبالتالي فإن التغيير في مؤشر الأسعار يشير إلى التغيير بين المؤشر المعروف والمؤشر في الشهر السابق..
[3] يتم حساب التغير في الفترة من ربع إلى ربع على أنه الفارق بين متوسط الهامش في الشهر الأخير من الربع ذي الصلة ومتوسط الهامش في الشهر الأخير من الربع السابق.